
Calculer la plus-value sur la vente d’un terrain
 Antoinette
•
18 octobre 2026
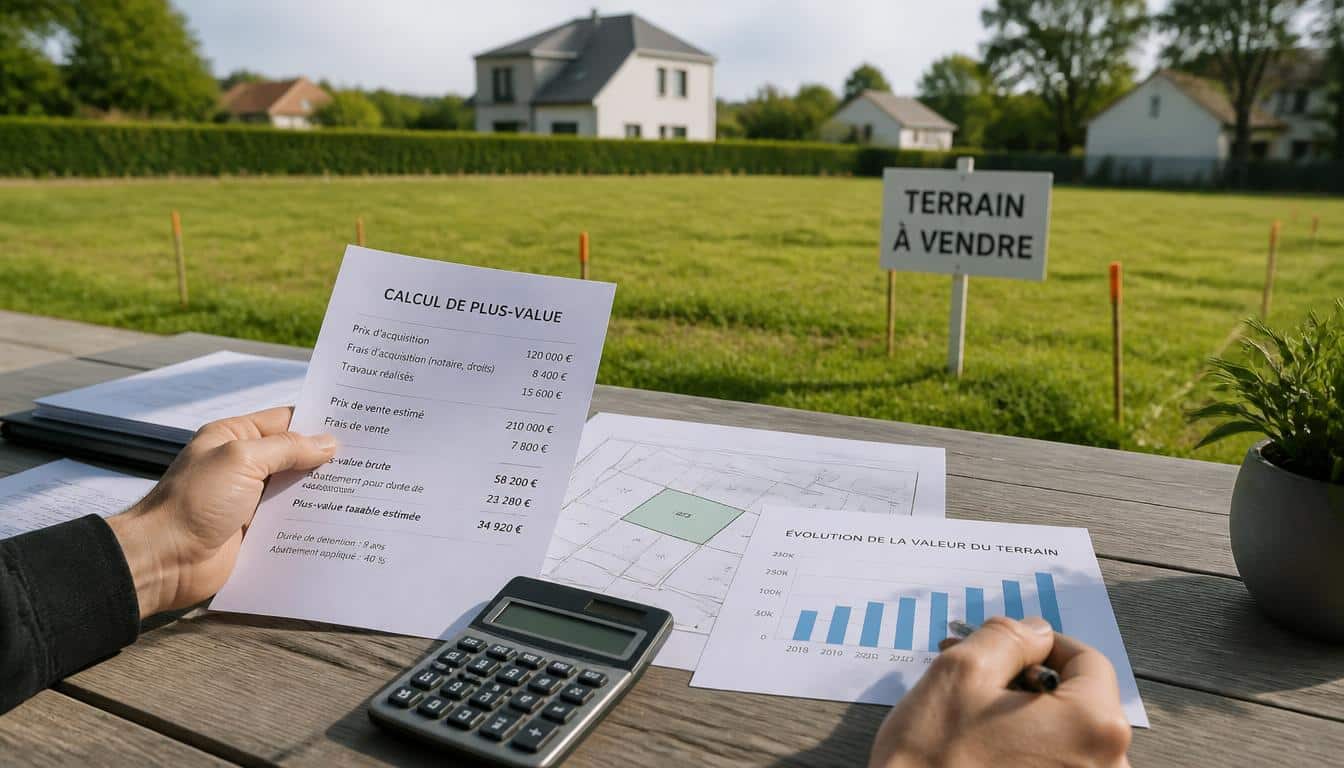
La simulation de plus-value lors de la vente d’un terrain est un repère fiscal précieux quand votre parcelle a pris de la valeur avec le temps. Elle vous aide à comprendre, avant toute cession, comment se calcule l’impôt, quels frais peuvent entrer dans l’opération et pourquoi un terrain peut valoir davantage selon sa situation ou sa constructibilité. Ce calcul facilite une décision claire, rassure sur les règles applicables et permet d’anticiper le montant à payer sans mauvaise surprise.
Avant de signer, vous cherchez surtout à savoir ce que votre terrain peut valoir aujourd’hui, ce qui sera retenu dans l’acte et comment la durée de détention change la fiscalité. Une bonne simulation de plus-value lors de la vente d’un terrain répond à ces questions avec méthode, en donnant une lecture simple du prix, des abattements et de la taxation.
Plus-value sur la vente d’un terrain
- La plus-value d’un terrain correspond à l’écart entre le prix d’acquisition et le prix de cession inscrit dans l’acte. Si la vente dépasse l’achat, le gain peut être taxé ; sinon, il n’y a pas de plus-value imposable.
- Le calcul retient le prix d’achat, les frais d’acquisition admis et le prix de vente, avec une plus-value brute avant abattements. Un exemple donné aboutit à 35 000 euros de plus-value brute pour un achat à 60 000 euros, 5 000 euros de frais et une revente à 100 000 euros.
- La fiscalité applique deux prélèvements, l’impôt sur le revenu et les prélèvements sociaux, avec un abattement progressif selon la durée de détention. Entre 0 et 5 ans, la taxation est généralement plus forte ; au-delà de 15 ans, l’effet fiscal devient plus favorable selon le régime applicable.
- Un simulateur demande au minimum le prix d’achat, la date d’acquisition, la date de vente envisagée, les frais retenus et la nature du terrain. Le résultat doit être lu comme une estimation, en distinguant le gain brut, la base imposable et l’impôt estimé, avec vérification des cas particuliers comme l’héritage ou la donation.
Comprendre la plus-value d’un terrain avant de calculer
La plus-value d’un terrain correspond à l’écart entre ce que vous avez payé à l’acquisition et ce que le bien peut valoir au moment de la vente. Sur le marché immobilier, ce calcul paraît simple, mais il dépend du type de terrain, du prix retenu et des règles fiscales. Un terrain peut valoir plus cher parce qu’il devient constructible, parce qu’un quartier se développe ou parce que la demande locale progresse. Dans une simulation, il faut donc regarder le bien dans son contexte réel, pas seulement son prix d’origine. Pour approfondir ce sujet, consultez notre guide sur tva sur achat immobilier ancien.
Pour bien lire le résultat, il faut distinguer le terrain nu, le terrain à bâtir et le terrain viabilisé. Le premier sert souvent de base agricole ou de réserve foncière ; le second a une vocation immobilier plus forte ; le troisième a déjà des raccordements utiles et peut valoir davantage. Dans un exemple simple, un terrain acheté 40 000 euros peut être revendu 95 000 euros si la zone devient recherchée, mais le prix retenu à la cession reste celui inscrit dans l’acte. Le calcul de plus-value ne s’arrête donc jamais à une impression de marché.
Définir la plus-value immobilière sans jargon
La plus-value immobilière se lit comme une différence de valeur sur un terrain, un bien ou une parcelle destinée à la vente. Si le prix de cession dépasse le prix d’acquisition, la base existe ; si elle ne le dépasse pas, il n’y a pas de gain à taxer. Cette logique reste la même pour un terrain, même si le calcul fiscal ajoute ensuite des règles spécifiques.
Distinguer les grands types de terrain
Un terrain nu n’a pas la même logique qu’un terrain à bâtir, car sa vocation peut valoir moins ou davantage selon le plan local d’urbanisme. Le terrain viabilisé, lui, peut valoir plus grâce aux réseaux déjà présents. Pour l’immobilier, cette distinction change le niveau de prix, le potentiel de vente et parfois les frais à intégrer dans l’analyse. En complément, découvrez faut-il déclarer la vente d’un bien immobilier aux impôts.
Pourquoi un terrain peut valoir davantage avec le temps
Un terrain peut valoir davantage avec le temps parce que la commune évolue, qu’une route arrive à proximité ou qu’un projet immobilier change l’attractivité du secteur. La valeur peut aussi augmenter après une acquisition ancienne, lorsque le marché local se tend. Dans le calcul, il faut donc comparer le prix payé, le prix actuel et le prix retenu à la cession.
| Type de terrain | Caractéristique utile pour le calcul |
|---|---|
| Terrain nu | Valeur souvent liée à l’usage actuel et au zonage |
| Terrain à bâtir | Potentiel immobilier plus élevé si la constructibilité est acquise |
| Terrain viabilisé | Valeur renforcée par les raccordements déjà disponibles |
Calculer la base imposable et les frais à intégrer
La base imposable d’un terrain se construit à partir du prix d’achat, des frais d’acquisition et du prix de vente retenu dans l’acte. Pour une simulation fiable, il faut réunir les frais de notaire, les dépenses valorisables et les justificatifs liés à l’achat. Le calcul devient plus juste quand vous séparez la plus-value brute, la plus-value nette et la part imposable. Un terrain acheté avec des frais réels bien documentés peut voir sa base taxable diminuer sensiblement.
Le choix entre forfait et dépenses réelles joue aussi un rôle comptable important. Selon les cas, certains frais peuvent être retenus au réel, d’autres sur un forfait fixe ou forfaitaire. Sur un terrain, l’achat initial, les frais d’acquisition et les coûts directement liés à la vente doivent être examinés avec soin. Un exemple simple aide à comprendre : si un terrain a été acheté 60 000 euros, avec 5 000 euros de frais, puis revendu 100 000 euros, la plus-value brute est de 35 000 euros avant tout abattement.
Retenir le bon prix d’achat et les bons frais
Le prix d’achat du terrain doit correspondre à celui payé lors de l’acquisition, sans oublier les frais de notaire quand ils sont admis dans le calcul. Les frais d’acquisition peuvent inclure certains coûts supportés au moment de l’achat, mais il faut vérifier leur nature. Pour un terrain, le bon réflexe consiste à rassembler l’acte, les factures et tout document comptable utile.
Comprendre le choix entre forfait et dépenses réelles
Le forfait simplifie le calcul quand les justificatifs sont incomplets, tandis que les dépenses réelles peuvent être plus avantageuses si vous avez conservé les preuves. Sur un terrain, ce choix fixe parfois une différence sensible sur la base imposable. Le comptable ou le notaire peut aider à vérifier ce qui est admissible, sans confondre frais d’achat, frais de vente et dépenses valorisables.
Passer de la plus-value brute à la plus-value imposable
La plus-value brute correspond à la différence simple entre vente et acquisition. La plus-value nette tient compte des frais retenus, puis la plus-value imposable applique les abattements et les règles fiscales. Pour un terrain, ce passage est essentiel, car la taxation finale dépend de cette base réduite et non du seul écart entre deux prix.
Fiscalité, abattements et durée de détention
La fiscalité d’un terrain repose sur deux couches : l’impôt sur le revenu et le prélèvement social. La taxation ne se calcule pas de la même manière selon la durée de détention, car un abattement progressif réduit la base imposable au fil des années. Plus la détention s’allonge, plus le terrain peut échapper à une part de l’imposition. Cette logique change fortement la simulation, surtout si le bien a été conservé longtemps avant la vente.
En pratique, la durée compte année après année. Le terrain reste imposable au départ, puis l’abattement progresse jusqu’à diminuer la taxation, parfois jusqu’à l’exonération sur une partie de la base. L’impôt sur le revenu et le prélèvement social n’évoluent pas au même rythme, ce qui crée un effet progressif. Un terrain détenu longtemps peut donc valoir fiscalement moins qu’un terrain vendu rapidement, même si le prix de marché est identique.
Comment les abattements réduisent la base taxable
L’abattement réduit la part imposable du terrain en fonction de la durée de détention. Cette mécanique allège l’impôt et le prélèvement social, mais à des rythmes différents. Pour un bien immobilier conservé plusieurs années, le calcul devient plus favorable à mesure que la base taxable se contracte.
Ce que change la durée de détention année après année
Chaque année de détention peut faire baisser la taxation d’un terrain, surtout après les premières années où les abattements commencent à partir. Le revenu fiscal n’est pas directement le sujet, mais la logique reste proche : plus l’ancienneté augmente, plus la part imposable diminue. Le caractère progressif du mécanisme explique pourquoi deux terrains identiques peuvent être taxés différemment selon leur durée de possession.
Quand l’exonération peut s’appliquer sur un terrain
Une exonération peut exister dans certains cas précis, par exemple lorsque le terrain relève d’un régime particulier ou d’une situation patrimoniale spécifique. Le point clé reste de vérifier si le bien entre dans une exception fiscale reconnue. Sans cette vérification, on risque de taxer à tort un terrain ou, au contraire, d’anticiper une exonération qui ne s’applique pas.
| Durée de détention | Effet sur l’impôt et les prélèvements sociaux |
|---|---|
| 0 à 5 ans | Taxation généralement plus forte, abattement limité |
| 6 à 15 ans | Abattement progressif, base imposable réduite |
| Au-delà de 15 ans | Effet fiscal plus favorable, selon le régime applicable |
Faire une simulation fiable et lire le résultat
Un simulateur sert à estimer la fiscalité d’un terrain avant la vente et à vérifier si le bien peut valoir assez pour générer une taxation. Pour obtenir un résultat utile, il faut préparer le prix d’achat, la date d’acquisition, la date de vente, les frais et la nature du terrain. Le simulateur ne remplace pas l’analyse d’un dossier complet, mais il aide à construire une première lecture chiffrée. Si votre terrain doit servir à construire, la simulation devient encore plus utile, car la valeur et les règles peuvent changer rapidement.
Le calcul affiché par un simulateur doit être lu comme une estimation pédagogique. Vous pouvez corriger une date, ajouter un frais oublié ou partir d’un autre prix de vente pour comparer plusieurs scénarios. Un terrain peut valoir plus qu’attendu, mais le résultat dépend toujours des données saisies. Dans un exemple de terrain à bâtir, un écart de 10 000 euros sur le prix de vente peut modifier l’impôt et la taxation finale, surtout si la détention est encore courte.
Préparer les bonnes données avant de lancer le simulateur
Avant de lancer un simulateur, rassemblez cinq données fiables : le prix d’achat, la date d’acquisition, la date de vente envisagée, les frais retenus et la nature exacte du terrain. Vérifiez aussi l’acte de propriété, car une erreur de saisie fausse le calcul. Si le terrain a été acheté avec un prêt ou un logement associé, isolez bien ce qui concerne la parcelle seule.
Lire le résultat sans se tromper
Le résultat d’un simulateur doit être lu en distinguant le gain brut, la base imposable et l’impôt estimé. Si le terrain doit valoir davantage après constructibilité, le simulateur peut montrer une taxation plus forte qu’attendu. Le bon réflexe consiste à relire les montants, à comparer plusieurs hypothèses et à vérifier si la détention a été correctement prise en compte.
Vérifier les cas particuliers avant de conclure
Un terrain hérité, donné ou détenu depuis longtemps peut demander une vérification supplémentaire. Le simulateur reste utile, mais il ne corrige pas une donnée juridique mal renseignée. Avant de conclure, contrôlez le prix de référence, les frais acceptés et le régime d’exonération éventuel. Cette prudence évite d’annoncer un impôt trop élevé ou trop faible.
FAQ – Questions fréquentes sur la plus-value d’un terrain
Comment calculer la plus-value d’un terrain vendu ?
Le calcul consiste à retirer le prix d’achat et les frais admis du prix de vente figurant dans l’acte. Le résultat donne la plus-value brute, puis les règles fiscales déterminent la part imposable.
Quel prix faut-il retenir pour le calcul ?
Il faut retenir le prix réel inscrit dans l’acte de vente, et non une estimation commerciale. Pour un terrain, ce prix sert de base au calcul fiscal et au simulateur.
Les frais de notaire peuvent-ils être ajoutés ?
Oui, certains frais de notaire et frais d’acquisition peuvent être intégrés selon les règles applicables. Ils réduisent souvent la base taxable, à condition d’être justifiés.
La durée de détention change-t-elle vraiment l’impôt ?
Oui, la détention influence directement l’abattement et donc la taxation. Plus la durée augmente, plus l’impôt et les prélèvements sociaux peuvent diminuer.
Un terrain vendu moins cher peut-il être taxé ?
Non, une moins-value ne génère pas d’impôt sur la plus-value. Si le terrain est vendu en dessous du prix d’achat retenu, il n’y a pas de gain taxable.
Comment utiliser un simulateur sans se tromper ?
Vérifiez chaque donnée, surtout les dates, le prix et les frais. Un simulateur reste un outil d’estimation : il faut le lire comme une aide de calcul, pas comme une décision définitive.

Vous aimerez aussi
 Vente

 Vente
 Vente
 Vente